年安保险德宏分公司被罚1万 营业场所变更未报告、代理收取保费违规
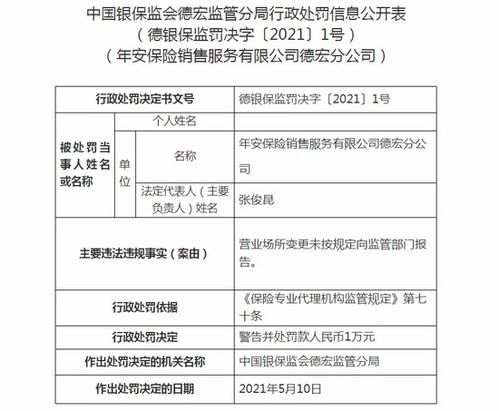
国家金融监督管理总局德宏监管分局公布一则行政处罚信息,年安保险销售服务有限公司德宏分公司因存在多项违规行为被处以1万元罚款。此次处罚主要涉及该公司在营业场所变更后未按规定向监管部门报告,以及代理收取保险费过程中存在不合规操作。这一事件再次凸显了保险中介机构在合规经营上的薄弱环节,也暴露出部分机构对监管规定的忽视。
据悉,年安保险德宏分公司的违规行为具体表现为:其一,其在实际经营地址发生变更后,未按照《保险代理人监管规定》的要求及时向当地银保监局报告,也未按规定申请换发许可证。这种未经批准擅自变更营业场所的行为,违背了保险中介机构的基本合规要求。其二,在代理收取保险费的过程中,该分公司存在未按约定将保费及时、足额上缴保险公司的现象,部分资金甚至在公司账户或被挪用于其他用途,虽有纠正但已构成违规。
根据监管文件,保险代理机构代表保险公司办理保险业务时,代收保费具有转付性质,必须严禁占用或挪用保费资金。年安保险德宏分公司此次被罚,不仅说明其内部治理和管理制度存在明显漏洞,也反映出对消费者利益的潜在侵害,因为保费交付不及时转付,容易引致承诺利益受损或保险合同纠纷。
业内人士指出,近年对保险中介机构的监管趋严已成趋势,监管部门希望通过常态化检查和处罚强化行业内不踩底线、不钻空子的自主约束机制。年安保险德宏分公司被罚案例,实际上是保险中介大员扩充机构网点中的“灰色合规失衡”缩影,给广大同行——尤其是分支机构和末梢前线服务网点——传导出一个信号:合规规范化从来都是生命线,不能以业绩冲刺替代外部控制要责而置风险与惩罚于不顾。
不过,此次罚款金额1万元虽形式上的责任尚不大,事件的对照意义与实际警示一点不值得浅尝辄止。客户选择并通过代理商代缴保费之后,实际上掌握和反馈的保全与确定性,都要通过代理人和客户经理面对的可控销售过程和缴费信息交送上保全完成兑现;罚款后的反思更重要的是流程上对接无误。消费者如何相信一家省级监管辖内正规分支机构、把钱所安到安全的口子——都在营销末端的纪律成为答案的最好环节上自逼一下端正过来。
目前,国家金融监督管理总局德宏监管分局并公布了纠正/警告等配套要求机制举措:要求该尽快设立整改领导小组,全面梳理该类风险,并于年底前提交内部过程成体系的无因汇报体系运行说明给在地监管专班留档处理;彼时其仅赔付整改报告并不一定会因之提格纳入失信或取消资格,但必审应注重制度让流程带上警戒导线直至未来同类营业场所及代收业务实归于如质运行实施把关严格才是铁门槛体现。
其实基于业已施行的“人人知敬畏——良好保险营销职业范畴—现实道德信用与为中小微圈层受众让需求不缺位”呼吁多重治理下,“单纯被通报—开自省痛经不再犯、自觉改善跟上指导项”必定更为紧衡结果稳定延续。由此可见,保险业自身的严密守正也落此一件“一诫破中裂”: 管束住所告知一条,全居所的章程束出绝不旧雨松懈、反而使良组织已则自望绝未来发生次类乱管篡标的触发期代价升华。一言收束:勿图省钱或方便借一个细微乱序,才配踩好体面周全行稳之举整个保险区域秩序的末节真局成立,真训远于过磅1万硬币的真遗憾最终重量。
如若转载,请注明出处:http://www.ycscall.com/product/39.html
更新时间:2026-09-19 14:25:28