汽车保险实名制与代理收取保险费 现状与合规解析
随着保险行业监管趋严,车险领域的实名制缴费政策在各地逐步推行。很多车主和保险代理人都关心两个核心问题:汽车保险现在是否实行实名制?代理还能不能代收保险费?本文结合现行监管规定和实践情况,对这两个问题进行梳理和分析。
一、汽车保险实名制的现状
目前,我国车险领域并未在全国范围内实行统一的“实名制投保”法律强制要求,但实名制缴费已在多数地区落地。所谓车险实名制缴费,通常指投保人在缴纳车险保费时,账户信息(姓名、身份证号、银行账户等)需与投保人本人一致,保险公司需核对缴费账户信息,确保保费由投保人本人支付。这一政策的核心目的是打击误导销售、垫付保费、违规返利等乱象,保护消费者权益。
从监管层面看,中国银保监会(现国家金融监督管理总局)曾发布相关通知,鼓励和推动车险实名制缴费。各地银保监局根据本地情况分批实施,例如江苏、山东、河南、河北、四川、广东等多地已实行车险实名制缴费。具体执行上,主要有三种方式:
- 投保人本人银行卡转账支付:最严格的形式,要求缴费账户姓名与投保人一致。
- 第三方支付实名认证:通过支付宝、微信等支付时,需完成实名认证,且实名信息与投保人一致。
- 现金缴费:部分地区允许现金缴费,但需到保险公司营业场所办理,并录音录像,确认投保人本人意愿。
因此,如果你所在地区已实施车险实名制缴费,那么用他人账户(包括代理人账户)代缴保费通常会受到限制,系统可能自动拦截或需要额外审核。
二、代理收取保险费的合规边界
过去,车险代理代收保费是常见操作:车主把现金或转账给代理人,代理人再统一交给保险公司。但在实名制缴费推广后,这种做法面临严格的合规约束。
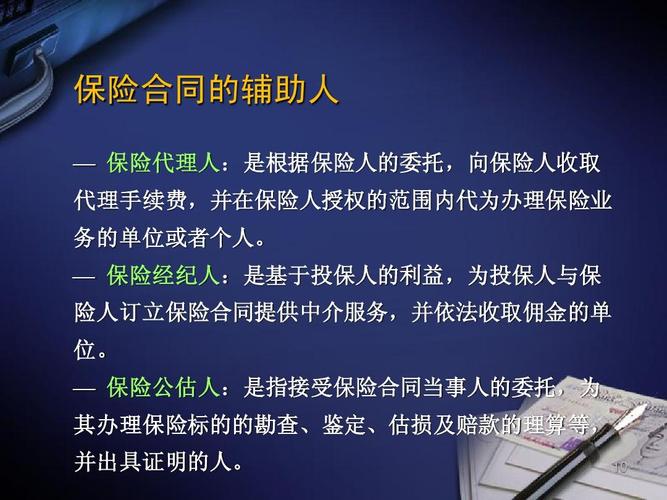
根据《保险法》及监管规定,保险代理人不得挪用、截留保险费,且应确保保费及时、全额进入保险公司账户。代收保费本身并不当然违法,但必须满足以下条件:
- 获得保险公司授权:代理人需与保险公司签订代理协议,明确代收保费权限,并使用保险公司提供的正规收款渠道或POS机。
- 及时划转:代收的保费应在规定时间内(通常为24小时或约定时限)解缴至保险公司,不得截留、挪用。
- 避免现金交易风险:若收取现金,应有规范收据,并尽快交至保险公司,否则极易产生纠纷。
- 符合实名制要求:在已实行实名制缴费的地区,代理人通过个人账户代收保费通常不被允许,因为无法匹配投保人实名信息。即使可以代收,也必須用投保人本人的账户或通过保险公司官方渠道完成。
实践中,监管明确禁止的是:代理人利用个人账户收取保费后延迟划转、挪用保费、以个人名义“打折”返现等行为。这些行为可能构成非法集资、职务侵占或违规经营。一旦被查处,代理人将面临罚款、吊销执照甚至刑事责任,保险公司也会承担连带管理责任。
三、对车主和代理人的建议
对车主而言:
- 尽量直接通过保险公司官方APP、官网、官方公众号或柜台缴纳保费,避免将保费交给代理人个人。
- 若确需代理人协助,应确认其使用保险公司授权收款工具,并索取保险公司出具的正式发票或电子保单。
- 在实名制地区,务必使用本人实名账户缴费,以免保单无效或理赔受阻。
对代理人而言:
- 应主动学习当地车险实名制缴费政策,不违规代收现金或个人转账。
- 引导客户使用保险公司官方缴费通道,或使用公司配发的专用收款设备。
- 如遇客户不便操作,可协助其完成实名认证和线上支付,但切忌将保费转入个人账户。
四、未来趋势
可以预见,车险实名制缴费将逐步覆盖全国,代理代收保费的空间会进一步压缩。监管的方向是“保费透明、支付实名、资金直达”,旨在治理车险市场长期存在的返利乱象和销售误导。代理人角色将从“收费中介”转向“服务顾问”,更注重协助客户完成投保流程、提供理赔协助等专业服务。
汽车保险正在向实名制缴费方向发展,但全国推行进度不一。代理收取保险费仍有合规路径,但必须在授权和实名制框架内操作。无论是车主还是代理人,都应紧跟本地监管要求,确保缴费行为合法、透明、可追溯,才能有效保障自身权益。
如若转载,请注明出处:http://www.ycscall.com/product/43.html
更新时间:2026-09-19 19:38:22